ファクタリングコラム
売掛金(請求書)の買取で資金調達
請求書を買い取って最短30分でお振り込み
ファクタリングなら買速
買速の実績
2026年5月時点・買速調べ
ご利用事例
建設業者A社
東京都の建設業者A社様は、他社での審査に通らず、材料費の支払いに支障が出る懸念がありました。当社の審査・契約プロセスを経て、即日で5,000万円の資金調達に成功。買速は、業界特有の大型案件にも対応できる柔軟性が評価されています。
クリニックB社
神奈川県のクリニックB社様(歯科医院)は、診療報酬の入金サイクルの関係で一時的な資金不足に直面。給与支払いのために当社の医療系ファクタリングをご利用いただき、即日で500万円の調達に成功しました。買速は、医療機関特有の資金課題にも柔軟に対応いたします。
建設業者C社
大阪府でリフォーム業を営む建設業者C社様は、銀行融資が下りず資金繰りにお困りの状況でした。当社のファクタリングサービスをご利用いただき、申請から即日で1,500万円の資金調達を実現。スピーディーな対応により、工事の外注費支払いを無事に完了されました。
建設業者D社
兵庫県で軽貨物事業を展開する建設業者D社様は、外注費の支払い資金を確保するためにファクタリングを検討。当初は他社を利用されていましたが、より良い条件を求めて当社へお乗り換え。スムーズな審査対応により、2営業日で970万円の調達を実現しました。手数料・スピードともに高く評価いただいています。
建設業者E社
長野県の建設業者E社様(解体業)は、税金滞納による支払い猶予が迫っており、至急の資金確保が必要な状況でした。当社のスピード審査を活用し、即日で100万円の資金調達に成功。短時間で確実に資金を手にできたことで、税金支払いを円滑に完了されました。

資金繰りに慌てる場面での調達手段として、ファクタリングが注目されています。そんなファクタリングですが「本当に即日で資金化できるのか」「融資と何が違うのか」と思う方は多いのではないでしょうか。
そこでこの記事では、ファクタリングはすぐに資金調達できるかを解説します。また、2社間・3社間の仕組みやメリット・デメリットも紹介します。
この記事を読めば入金までの流れがわかるので、急ぎで資金を確保したい方は参考にしてみてください。
即日ファクタリング・資金調達なら買速にお任せください。
大手ファクタリング会社で審査に落ちてしまった方でも、まだチャンスがあります。当社は”人が直接対応する安心感”と”スピード”が強みです。電話の受付は9:00〜19:00(土日祝除く)です。
さらに、当日でも大阪など地方へ担当者が直接訪問し、顔を合わせた安心のお取引を実現。お急ぎの資金調達も、状況に合わせて柔軟にサポートいたします。諦める前に、まずは一度買速にご相談ください。
| 運営会社 | サンドボックス株式会社 |
|---|---|
| 設立日 | 2019年11月 |
| 資本金 | 非公開 |
| 取引形態 | 2社間・3社間 |
| 手数料 | 2%〜 |
| 入金速度 | 最短30分 |
| 利用可能額 | 10万円〜1億円 |
| 対象事業者 | 法人、個人事業主 |
| 電話番号 | 0120-160-128 |
| HP | 買速公式HP |

ファクタリングとは、企業が保有している売掛金(請求済みでまだ入金されていない債権)を、ファクタリング会社に売却して現金化する資金調達方法です。取引先からの入金を待たずに資金を得られるため、資金繰りを安定させる手段として注目されています。
融資と異なり、ファクタリングは「債権の売買契約」であることが特徴です。銀行融資のように担保や保証人を求められるケースが少なく、審査も比較的スピーディーに進みます。そのため、条件が整えば即日〜数日以内に入金されるケースもあります。
実際、多くのファクタリング会社では、書類提出から最短即日で資金化できる体制を整えています。このように、ファクタリングは融資と比べてスピード感のある資金調達が可能です。
しかし、実際の入金までの早さは「契約形態」「売掛債権の内容」「利用する会社の審査体制」に左右されます。

ファクタリングには、大きく分けて買取型ファクタリングと保証型ファクタリングの2種類があります。
買取型ファクタリングは、企業が保有する売掛債権をファクタリング会社に直接買い取ってもらい、売掛金の期日を待たずに現金化する方法です。資金調達スピードを重視した使い方に適します。
保証型ファクタリングは、売掛債権が未回収になった際に保証を受ける方式で、主にリスク管理を目的に用いられます。売掛先の信用力低下リスクに備えたい企業に向いている手法です。
以上の種類を理解したうえで、自社の資金ニーズ・リスク許容度に合った方式を選ぶことが重要です。

ファクタリングで資金調達する仕組みを以下の2つに分けて解説します。
それぞれ見ていきましょう。
2社間ファクタリングは、利用企業とファクタリング会社の2社のみで行う取引形態です。売掛先に通知せず資金化できるため、取引先に知られずに利用できる点が特徴です。申し込みから資金化までの手続きが比較的早く、最短即日での入金に対応しているケースもあります。
一方、売掛先への通知がない分、ファクタリング会社は回収リスクを負うことになります。そのため、手数料率が高く設定される傾向にあります。資金調達を急ぎたい場合や、取引先に知られたくない場合に適した方法ですが、コスト面での負担を踏まえて活用を検討する必要があります。
3社間ファクタリングは、利用企業・ファクタリング会社・売掛先企業の3者で行う取引です。売掛先が債権譲渡を承諾し、期日になれば売掛先が直接ファクタリング会社に支払う仕組みとなっています。
取引の透明性が高く、ファクタリング会社にとって回収リスクが低いため、2社間よりも手数料が低く抑えられる傾向にあります。
ただし、売掛先の承諾が必要なため、契約までに時間を要する場合があります。取引先との信頼関係や通知手続きに支障がない場合は、コストを抑えつつ安定的な資金調達が可能な方法です。
3社間ファクタリングは、資金化までのスピードよりも取引の安全性や手数料を重視したい企業に適しています。

2社間と3社間の主な違いを以下の4つに分けて解説します。
それぞれ説明します。
2社間ファクタリングでは、売掛先に対してファクタリングを利用していることを通知する必要がありません。債権譲渡の事実を売掛先に伝えずに資金調達を進められるため、取引先に経営状態を詮索されるリスクを軽減できます。
一方、3社間ファクタリングでは、売掛先の承諾または通知が必要となります。債権譲渡を正式に売掛先に通知し、支払先をファクタリング会社へ変更する旨の同意を得なければなりません。
このため、取引先との信頼関係が十分でなければ交渉が難しくなる可能性があります。
2社間ファクタリングでは、売掛先への通知が不要な分、手続きがシンプルで、最短即日で現金化できる場合があります。審査・契約までがスムーズに進めば、数日以内で入金が完了することもあります。
しかし、3社間ファクタリングは売掛先の承諾手続きが必要なため、資金化までに一定の時間を要します。通常、数日〜1週間程度の期間がかかることが多く、即日の資金化を期待する場合には向きません。
申請前に承諾取得の見込みや売掛先の対応能力も確認しておく必要があります。
2社間ファクタリングは、ファクタリング会社が回収リスクを多く負うことから、手数料率は比較的高く設定される傾向にあります。一般的な相場は売掛債権額の8〜18%程度で、条件によっては高めのコストになることもあります。各社が公表している下限(1〜2%程度)は、条件がそろった場合の料率です。
一方、3社間ファクタリングは売掛先から直接支払われる構造となるため、回収リスクが低く、手数料率も抑えられやすいです。相場としては売掛債権額の2〜9%程度とされており、2社間方式よりもコスト面で有利なケースが多くなります。
ただし、どちらの方式でも具体的な手数料は債権の額、売掛先の信用力、契約条件などによって異なるため、複数社を比較して見積もりを取ることが重要です。
2社間ファクタリングの場合、資金回収の流れは次のようになります。まず利用企業が売掛債権をファクタリング会社に譲渡し、先に現金を受け取ります。
売掛先からの支払いは通常どおり利用企業の口座に入金され、その後、利用企業がファクタリング会社にその金額を支払うのが一般的です。利用企業側が売掛金の回収・振替手続きを担う必要があります。
3社間ファクタリングでは、売掛先が支払先を直接ファクタリング会社に切り替えるため、利用企業が代金を受け取って再送金する必要はありません。
売掛先がそのままファクタリング会社に支払う流れになるため、利用企業にとっては回収事務の手間が軽く済み、回収義務を負うリスクも相対的に低くなります。
このように、両者は回収過程における主体と手順が大きく異なるため、自社の資金管理体制やリスク許容度に応じて方式を選ぶことが重要です。

資金調達をするファクタリング会社の選び方は以下の5つです。
1つずつ解説します。
ファクタリングには、2社間・3社間・保証型など複数の種類があります。取引先に知られずに早期資金化したい場合は2社間ファクタリング、手数料を抑えて透明性を重視するなら3社間ファクタリングが適しています。
ファクタリング会社によって取り扱いのある方式が異なるため、自社の状況に合った契約形態を提供している会社を選びましょう。
ファクタリング会社によって、手数料率は大きく異なります。手数料が低いほど調達コストを抑えられますが、安さだけで判断するのは危険です。
手数料には、売掛先の信用力や債権金額、契約の種類などが影響します。複数の会社で見積もりを取り、料金体系や追加費用の有無をしっかり比較することが大切です。

申し込み方法は来店・電話・オンラインなど会社によって異なります。最近ではオンライン完結型のファクタリングサービスも増えており、契約書や請求書のアップロードだけで手続きが可能なケースもあります。
忙しい経営者や遠方の事業者にとっては、非対面でスピーディーに進められるオンライン対応の会社が便利です。
資金調達を急いでいる場合は、入金までの日数も重要な選定基準です。審査が簡易的な2社間ファクタリングでは、最短即日入金に対応している会社もあります。
一方、3社間ファクタリングは売掛先の承諾が必要なため、数日〜1週間程度かかることがあります。自社の資金需要に合わせ、スピード対応が可能な会社を選ぶと安心です。
ファクタリング会社ごとに、対応できる買取金額の範囲が設定されています。少額債権に対応する会社もあれば、数百万円以上の高額債権に特化した会社もあります。自社の売掛金額が対象範囲に含まれているかを確認することが必要です。
小規模事業者や個人事業主は、少額債権にも柔軟に対応してくれる会社を選ぶとスムーズです。

ファクタリングで資金調達するメリットは、以下のとおりです。
それぞれ解説します。
ファクタリングの最大の利点は、短期間で資金を確保できる点です。売掛金の支払期日を待たずに現金化できるため、急な支払いが発生した場合や仕入れ資金が必要なときに役立ちます。
審査や契約の流れもシンプルで、書類が揃っていれば即日入金に対応する会社もあります。特に、銀行融資のような長い審査期間を避けたい場合に、スピーディーな資金調達方法として有効です。
銀行融資では、決算内容や財務状況が重視されるため、赤字や債務超過の企業は融資を受けにくい傾向にあります。これに対し、ファクタリングは利用企業ではなく「売掛先の信用力」が審査の対象です。
売掛先の支払い能力が高ければ、利用企業が赤字であっても契約できる場合があります。そのため、業績が一時的に悪化していても資金調達が可能な点が大きなメリットです。

ファクタリングでは、売掛金を譲渡した時点で、債権がファクタリング会社に移転します。ファクタリングは、売掛先が倒産しても利用企業が支払い責任を負わない「ノンリコース契約」が原則です。償還請求権がある契約は避けるようにしましょう。
この仕組みにより、取引先の経営悪化リスクから資金繰りを切り離すことが可能になり、安定した資金管理が実現します。特に、複数の取引先を抱える企業にとっては、リスク分散の手段としても有効です。
ファクタリングは融資ではなく、売掛債権の売買契約として成立します。そのため、銀行融資のように不動産や在庫を担保に差し出したり、代表者が連帯保証人になったりする必要がありません。
資産を持たない企業や新興事業者でも利用しやすく、手続きも比較的簡単です。担保提供のリスクを避けたい企業や、信用情報に傷をつけずに資金調達を行いたい場合にも向いています。
2社間ファクタリングを利用すれば、売掛先に通知せずに資金化が可能です。売掛先の承諾を必要としないため、取引関係に影響を与えずに資金調達を行えます。
ただし、債権譲渡登記を行う場合は登記情報を第三者が閲覧できるため、登記の有無も契約前に確認しておきましょう。
ただし、取引先への通知がない分、ファクタリング会社が負うリスクが増えるため、手数料が高めに設定されることが多い点には注意が必要です。

ファクタリングで資金調達するデメリットは以下の5点です。
1つずつ解説します。
ファクタリングでは、売掛金を早期に現金化する代わりに手数料が発生します。手数料率は契約形態や売掛先の信用力によって異なり、2社間ファクタリングの場合は回収リスクが高いため、手数料が比較的高い傾向にあります。
手数料を差し引いた金額が実際の入金額となるため、資金調達コストとして事前に確認しておくことが大切です。
契約の際には、請求書や取引明細、通帳の写しなど複数の書類を提出する必要があります。これらの書類をもとに、ファクタリング会社は売掛先の信用性や債権の有効性を審査します。
書類が不足している場合は審査が遅れ、資金化までの時間が延びる可能性もあるため、スムーズに取引を進めるためには、必要書類をあらかじめ整理しておくことが重要です。

ファクタリングでは、利用企業ではなく売掛先の信用度が審査を左右します。売掛先の支払い能力や取引実績に問題があると、契約を断られるケースもあります。
利用企業が健全であっても、売掛先が小規模事業者や信用情報が不明確な場合は、審査が厳しくなる可能性が高いです。そのため、安定した取引先との売掛金があるほど審査に通りやすいです。
ファクタリングは一時的な資金不足を解消するには有効ですが、継続的な資金繰り改善策にはなりません。売掛金を先に現金化しても、将来の売上や利益構造を見直さなければ、再び資金難に陥る可能性があります。
資金調達とあわせて、支出管理や入金サイクルの改善にも取り組むことが必要です。
3社間ファクタリングでは、売掛先の承諾が必要なため、債権譲渡の事実が取引先に伝わります。そのため、経営状況を知られたくない企業にとっては利用しづらい面があります。
取引先によっては、ファクタリングの利用に不安を感じる場合もあるため、関係維持を重視する企業は慎重に検討する必要があります。
3社間ファクタリングについて詳しく知りたい方は、以下の記事も参考にしてみてください。
3社間ファクタリングについてわかりやすく解説!3社間ファクタリングのメリット・デメリットや利用する際の注意点も紹介

中小企業は、売掛金を活用して早期に資金を確保できるファクタリングを選ぶことが少なくありません。
ここでは、以下について解説します。
1つずつ見ていきましょう。
多くの中小企業では、商品やサービスを提供してから代金が振り込まれるまでの期間が長く設定されるケースは少なくありません。売掛金の入金が遅れると、仕入代金・人件費などの支払いが先行して資金繰りが圧迫されがちです。
また、急な設備故障や得意先の支払い遅延、予期せぬ出費が発生した場合、手元資金が不足するリスクが高まります。これらの要因から、中小企業は迅速な資金調達手段を求め、ファクタリングを選択することがあります。
中小企業がファクタリングを利用するメリットは、以下のとおりです。
これらの利点から、売掛金の早期現金化を希望する中小企業にとって、ファクタリングは有力な選択肢となります。

ファクタリングと他の資金調達方法との違いを以下の3つの観点で紹介します。
それぞれ解説します。
銀行融資は、金融機関から一定の金利で資金を借り入れる方式です。借入金として貸借対照表の負債に計上されるため、財務体質に影響を与える可能性があります。
一方、返済条件が明確で長期間借りられるメリットがあります。ファクタリングとの大きな違いは、融資では返済義務と利息が発生する点です。ファクタリングは売掛債権売買であり、負債を増やさず資金調達できるという性質があります。
手形割引は、受取手形を期日前に銀行や割引業者に割り引いて現金化する方法です。対象が「約束手形」であり、期日前の換金には割引料がかかります。
ファクタリングとの主な違いは、手形割引は償還請求権(売掛先が支払えない場合に利用者が返済義務を負う可能性)がある点です。また、手形割引を業として行うには貸金業登録が必要で、金利上限の規制を受けます。
ファクタリングは売掛債権を譲渡する方式で、返済義務が無い契約形態を選べることがあります。
売掛債権担保融資(ABL:Asset Based Lending)は、売掛債権を担保にして金融機関から資金を借り入れる方式です。債権が担保となって融資を受ける形になるため、貸金業法が適用されます。
審査は通常の融資に準じることが多く、手続きや審査負荷がファクタリングより高くなることがあります。ファクタリングは債権の売買契約であり、借入ではない点がABLとの大きな違いです。

ファクタリングで資金調達する流れは以下のとおりです。
1つずつ解説します。
まずは、取引のある売掛金を対象とできるファクタリング会社を選びます。会社が定める必要書類(請求書、通帳写し、取引先情報など)をそろえて申し込みます。利用会社側と債権を買い取る会社との間で条件を確認し、申込書を提出して手続きを始めましょう。
申し込み後、ファクタリング会社による審査が行われます。売掛債権の二重売却がないか、請求内容に虚偽がないか、売掛先の信用力などがチェック対象です。審査を通過すれば契約条件(手数料、買取率など)が確定します。条件の折り合いがつけば契約へ進みます。
審査を通過して契約が結ばれたら、ファクタリング会社から買い取り代金が利用会社の口座に振り込まれます。代金は、売掛金から手数料等を差し引いた金額です。
契約の種類によっては、売掛先からの入金があると同時に、利用会社またはファクタリング会社に最終的な清算がなされます。
このような流れを理解しておくと、手続きの遅れや想定外のトラブルを避けやすくなります。
ファクタリングの契約の流れについて詳しく知りたい方は、以下の記事も参考にしてみてください。
ファクタリングの契約の流れについて解説!ファクタリングの契約形態や契約書の確認するポイントも紹介

ファクタリングで資金調達をする際の注意点は以下の9つです。
違法業者や悪質な業者が存在する
ファクタリングを装って高額な手数料で貸付を行う業者があり、金融庁も注意を呼びかけています。契約前に運営会社の所在地や契約書の内容を確認しましょう。
振込時間によって着金が遅延する可能性を考慮する
振込の時間帯や利用する銀行によっては、契約した当日に着金しないことがあります。即日で必要な場合は、午前中に申し込んでおくと安心です。
事前に会員登録が必要な場合がある
オンライン型の会社では、見積もりの前に会員登録が必要なことがあります。急ぐ場合は、登録にかかる時間も見込んでおきましょう。
個人事業主が利用できない場合がある
法人だけを対象にしている会社もあります。申し込む前に、対象事業者を確認しておきましょう。
分割払いはできない
売掛金は一括で譲渡し、回収した代金も一括で支払うのが基本です。分割での支払いを求める契約は、貸付とみなされるおそれがあります。
債権譲渡禁止が契約書に含まれている場合は避ける
2020年4月施行の改正民法で譲渡自体は有効になりましたが、売掛先との関係が悪化するおそれがあります。売掛先との契約書を事前に確認しましょう。
償還請求権がある場合は利用しない
償還請求権ありの契約では、売掛先が支払えなかった場合に買い戻しを求められます。ノンリコース契約かどうかを確認しましょう。
給与ファクタリングには注意が必要
個人の給与を対象とする給与ファクタリングは、最高裁で貸付に当たると判断されています。事業者向けのファクタリングとは別物なので、利用は避けましょう。
提出書類が多い場合がある
決算書や契約書など、複数の書類を求める会社もあります。事前に必要書類を確認しておくと、手続きがスムーズに進みます。
ファクタリングは、売掛金を早期に現金化できる便利な資金調達方法ですが、上記の注意点を理解しておくことが重要です。契約内容や会社の実績、公式登録情報を必ず確認し、信頼できる会社を選ぶようにしましょう。

ファクタリングは、売掛債権を早期に現金化できることから、キャッシュフローに課題を抱える業界で実際に活用されるケースがあります。
以下では、建設業と製造業での具体的な利用例を紹介します。
建設業では、工事の実施にあたって先に資材や人件費などの先行投資が必要です。工期終了後から代金が支払われるまでに長期間を要することがあります。
ある建設業者は、大規模案件を受注した際、材料購入費用を先に負担しなければならない状況に陥りました。銀行融資だけでは対応できなかったため、ファクタリングを活用して売掛債権を現金化した結果、工事を滞りなく進行でき、支払い遅延による現場運営の支障を防げました。
ファクタリングの活用により、資金繰りを安定させながら円滑な事業運営を実現できた好例といえるでしょう。
製造業は、発注から納品・検収・入金までのリードタイムが長くなることが多く、資金繰りが厳しくなることがあります。
ある製造業者は、新製品ラインの立ち上げで設備投資や部材調達が必要になったにもかかわらず、銀行融資の審査が通らない状況に直面しました。
そこで保有する売掛債権をファクタリング会社に売却して資金を調達し、製造ラインの立ち上げを遅らせずに運営を続けられました。
手続きが比較的スムーズで、事業継続のブレーキをかけずに済んだ事例です。

おすすめ会社を7社ピックアップし、それぞれの強み・特徴を比較できるように紹介します。手数料・対応力・スピード・契約形態・買取可能額などを軸に見ていきましょう。
| 会社名 | 取引形態 | 手数料 | 入金速度 | 利用可能額 | 公式サイト |
|---|---|---|---|---|---|
| 買速 | 2社間・3社間 | 2%〜 | 最短30分 | 10万円〜1億円 | 買速公式HP |
| JBL | 2社間・3社間 | 2%〜 | 最短2時間 | 非公開 | JBL公式HP |
| ビートレーディング | 2社間・3社間 | 2%〜 | 最短2時間 | 無制限 | ビートレーディング公式HP |
| 日本中小企業金融サポート機構 | 2社間・3社間 | 1.5%〜 | 最短3時間 | 非公開 | 日本中小企業金融サポート機構公式HP |
| AGビジネスサポート | 2社間・3社間 | 2%〜9.9% | 最短即日 | 1万円〜 | AGビジネスサポート公式HP |
| マネーフォワード 早期入金 | 2社間 | 0.5%〜 | 最短即日 | 数万円〜数億円 | マネーフォワード 早期入金公式HP |
| QuQuMo(ククモ) | 2社間 | 1%〜 | 最短2時間 | 非公開 | QuQuMo(ククモ)公式HP |
それぞれ見ていきましょう。

引用元:買速公式HP
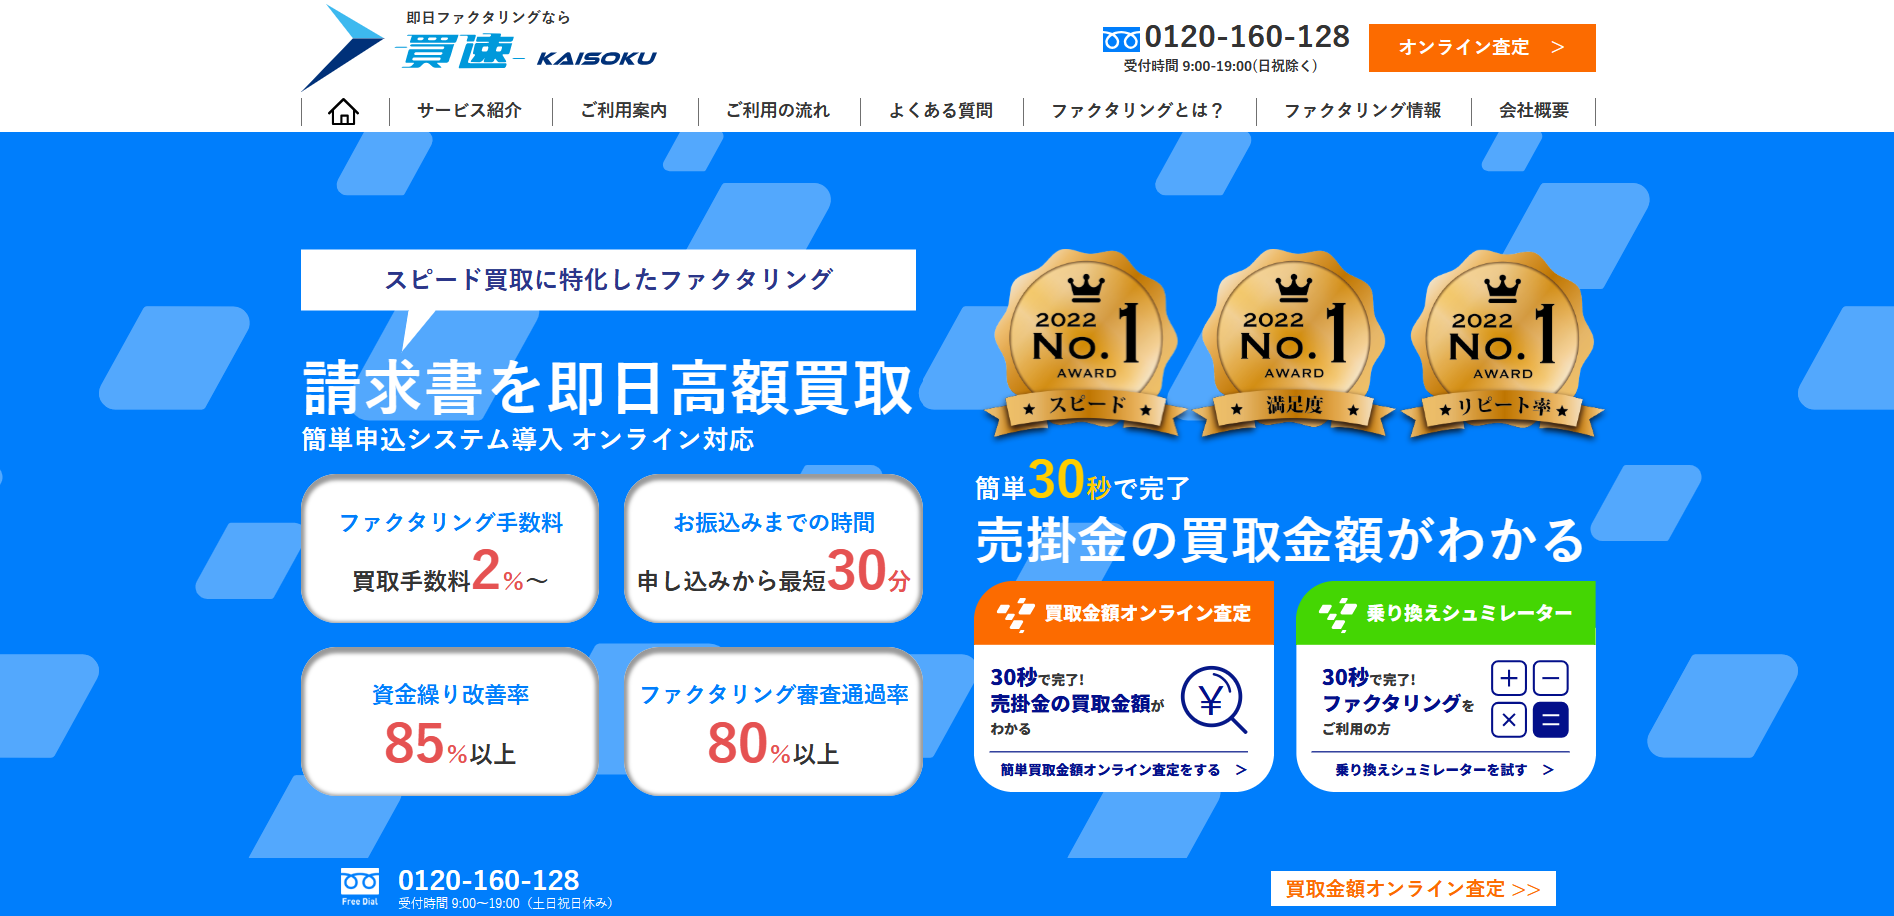
買速は最短30分での入金に対応するファクタリング会社です。
手数料は2%〜で、10万円から1億円までの売掛金を買い取ります。オンライン完結にも対応しており、全国どこからでも申し込みや契約手続きが可能です。
さらに、赤字企業や税金滞納中の企業でも審査対応の実績があり、柔軟に審査してもらえます。債権譲渡登記について相談対応可能という点も魅力です。
資金調達だけでなく、資金繰りコンサルティングやビジネスマッチング支援も手がけており、利用後のサポートまで視野に入れた総合型ファクタリング会社です。
審査時の必要書類は請求書・通帳コピー・身分証の3点が基本です。取引内容によっては、決算書などの追加書類をお願いする場合があります。
| 運営会社 | サンドボックス株式会社 |
|---|---|
| 設立日 | 2019年11月 |
| 資本金 | 非公開 |
| 取引形態 | 2社間・3社間 |
| 手数料 | 2%〜 |
| 入金速度 | 最短30分 |
| 利用可能額 | 10万円〜1億円 |
| 対象事業者 | 法人、個人事業主 |
| 電話番号 | 0120-160-128 |
| HP | 買速公式HP |

引用元:JBL公式HP
株式会社JBLは、2社間・3社間のファクタリングを手がけており、手数料は2%〜です。
最短2時間での審査・資金化対応をうたっている点が大きな魅力です。
| 運営会社 | 株式会社JBL |
|---|---|
| 設立日 | 非公開 |
| 資本金 | 1,000万円 |
| 取引形態 | 2社間・3社間 |
| 手数料 | 2%〜 |
| 入金速度 | 最短2時間 |
| 利用可能額 | 非公開 |
| 対象事業者 | 法人・個人事業主 |
| 電話番号 | 03-6914-3893 |
| HP | JBL公式HP |

引用元:ビートレーディング公式HP
ビートレーディングは、オンライン対応と実績面で優れた評価を得ているファクタリング会社です。申し込みから契約までの手続きをオンラインで完結でき、最短2時間で資金化を目指すスピード対応型です。
また、注文書ファクタリング(納品前債権の資金化)にも対応するケースがあるため、事業展開段階での資金ニーズにも柔軟に応えられる特徴があります。
| 運営会社 | 株式会社ビートレーディング |
|---|---|
| 設立日 | 2012年4月 |
| 資本金 | 7,000万円 |
| 取引形態 | 2社間・3社間 |
| 手数料 | 2%〜 |
| 入金速度 | 最短2時間 |
| 利用可能額 | 無制限 |
| 対象事業者 | 法人・個人事業主 |
| 電話番号 | 03-6450-1604 |
| HP | ビートレーディング公式HP |
日本中小企業金融サポート機構(中小企業金融サポート機構)は、ファクタリングをはじめ、資金調達に関する中小企業向けの総合的な支援を行っている団体です。
資金調達の入口として信頼性が高く、比較的透明性を重視した契約条件を提示してくれます。
| 運営会社 | 一般社団法人日本中小企業金融サポート機構 |
|---|---|
| 設立日 | 2017年5月 |
| 資本金 | 非公開 |
| 取引形態 | 2社間・3社間 |
| 手数料 | 1.5%〜 |
| 入金速度 | 最短3時間 |
| 利用可能額 | 非公開 |
| 対象事業者 | 法人・個人事業主 |
| 電話番号 | 03-6435-7371 |
| HP | 日本中小企業金融サポート機構公式HP |

引用元:AGビジネスサポート公式HP
AGビジネスサポートは、アイフルグループが運営する信頼性の高いファクタリング会社です。グループの資金力とノウハウを活かし、安定した取引環境を提供しています。
2社間・3社間の両方に対応しており、最短即日での入金も可能です。手数料は買取額の2%〜9.9%で、1万円から利用できます。
| 運営会社 | AGビジネスサポート株式会社 |
|---|---|
| 設立日 | 2001年1月 |
| 資本金 | 1億1,000万円 |
| 取引形態 | 2社間・3社間 |
| 手数料 | 買取額の2%〜9.9% |
| 入金速度 | 最短即日 |
| 利用可能額 | 1万円〜 |
| 対象事業者 | 法人・個人事業主 |
| 電話番号 | 0120-424-704 |
| HP | AGビジネスサポート公式HP |
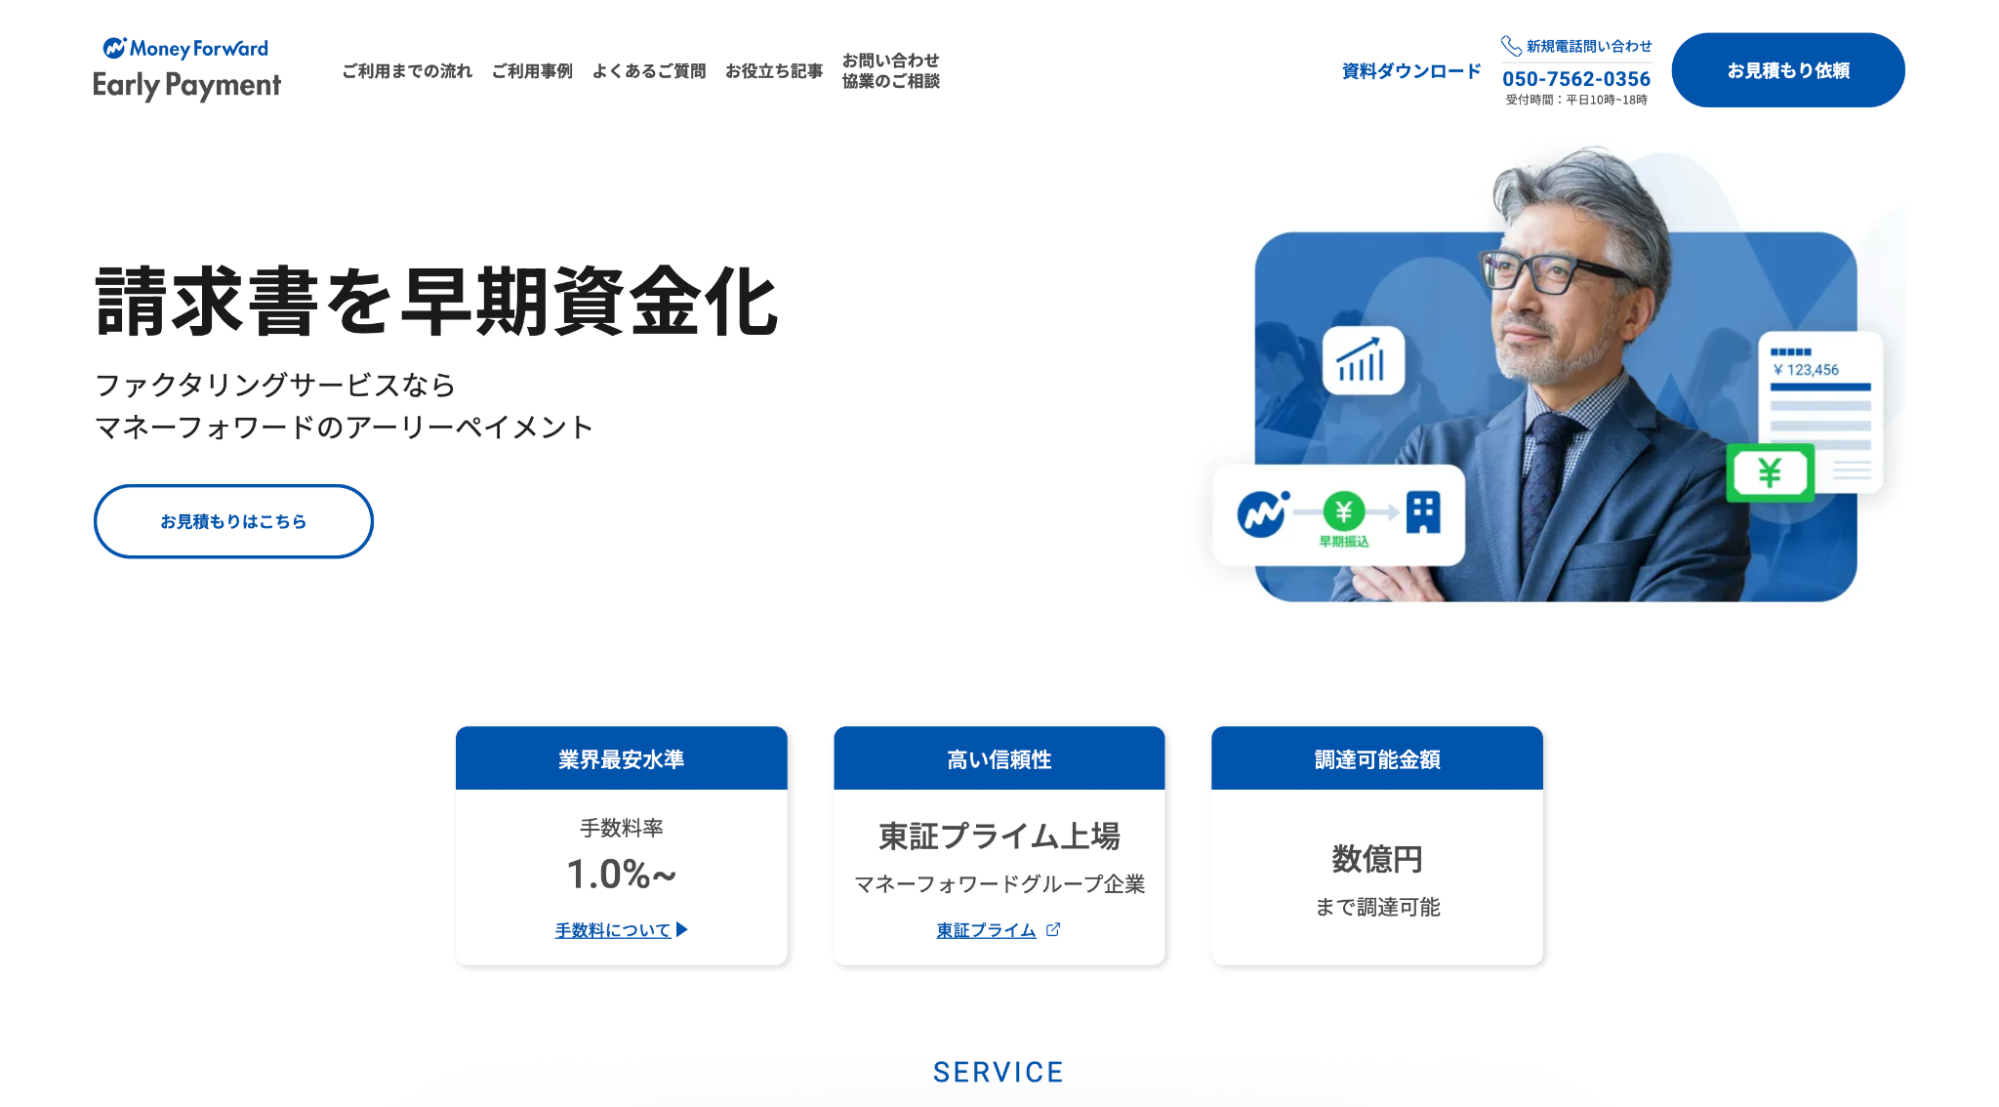
マネーフォワード 早期入金は、マネーフォワードケッサイが提供する法人向けファクタリングサービスです。
手数料は0.5%〜で、必要書類の提出後、最短即日で入金されます。AI仮審査で約5分で調達可能額の目安がわかり、原則オンラインで完結します。
| 運営会社 | マネーフォワードケッサイ株式会社 |
|---|---|
| 設立日 | 2017年3月 |
| 資本金 | 1億1万円 |
| 取引形態 | 2社間 |
| 手数料 | 0.5%〜 |
| 入金速度 | 最短即日 |
| 利用可能額 | 数万円〜数億円 |
| 対象事業者 | 法人のみ |
| 電話番号 | 非公開 |
| HP | マネーフォワード 早期入金公式HP |

引用元:QuQuMo(ククモ)公式HP
QuQuMoは、完全オンライン完結型の2社間ファクタリングを強みとするサービスです。申し込みから審査・契約・入金までをすべてオンラインで処理でき、面談なしで利用できる利便性が大きな特徴です。
また、債権譲渡登記不要での契約を可能としている点も、利用者にとってメリットとなります。
| 運営会社 | 株式会社アクティブサポート |
|---|---|
| 設立日 | 非公開 |
| 資本金 | 非公開 |
| 取引形態 | 2社間 |
| 手数料 | 1%〜 |
| 入金速度 | 最短2時間 |
| 利用可能額 | 非公開 |
| 対象事業者 | 法人・個人事業主 |
| 電話番号 | 0120-670-680 |
| HP | QuQuMo(ククモ)公式HP |
即日ファクタリング・資金調達なら買速にお任せください。
大手ファクタリング会社で審査に落ちてしまった方でも、まだチャンスがあります。当社は”人が直接対応する安心感”と”スピード”が強みです。電話の受付は9:00〜19:00(土日祝除く)です。
さらに、当日でも大阪など地方へ担当者が直接訪問し、顔を合わせた安心のお取引を実現。お急ぎの資金調達も、状況に合わせて柔軟にサポートいたします。諦める前に、まずは一度買速にご相談ください。
| 運営会社 | サンドボックス株式会社 |
|---|---|
| 設立日 | 2019年11月 |
| 資本金 | 非公開 |
| 取引形態 | 2社間・3社間 |
| 手数料 | 2%〜 |
| 入金速度 | 最短30分 |
| 利用可能額 | 10万円〜1億円 |
| 対象事業者 | 法人、個人事業主 |
| 電話番号 | 0120-160-128 |
| HP | 買速公式HP |

この記事では、ファクタリングはすぐに資金調達できるのかを解説しました。
ファクタリングの選び方は、資金ニーズとリスク許容度にあわせて方式や会社を見極めることが重要です。
この記事を参考に、手数料や入金速度を比較し、適切なスキームで無理のない資金調達を実行しましょう。
【こちらもよく読まれています】関連記事
2社間ファクタリングについてわかりやすく解説!2社間ファクタリングのメリット・デメリットや利用する際の注意点も紹介
3社間ファクタリングについてわかりやすく解説!3社間ファクタリングのメリット・デメリットや利用する際の注意点も紹介
ファクタリングにかかる手数料はいくら?ファクタリングの手数料相場や安くするポイントも紹介
三菱銀行(現・三菱UFJ銀行)出身の資金調達顧問。法人営業・市場業務・経営企画・支店長・内部監査と銀行の中核業務を歴任し、退職後は事業会社で経営企画・業務統括の責任者を務める。銀行の審査側の論理と経営現場の実情の双方を知る立場から、読者が安心して判断できる信頼性の高いコンテンツづくりに携わっている。
2026.09.25
コラム
ファクタリングが即日入金できる仕組み|融資との違いや手数料の決まり方などを解説
「今日中に振り込みますと言われても、そんなに早く進むものなのか半信半疑」と感じる方も少なくありません。銀行の融資に数週間かかった経験があるほど、なぜファクタリングだけが速いの […]
2026.09.23
コラム
即日ファクタリングの注意点を解説!悪質業者の見分け方・契約前の確認ポイントも紹介
「今日中に払わなければならない請求があるのに、急いで申し込んで損をしないか不安」と、ファクタリングを調べたまま手が止まっている方も少なくありません。急いでいる場面ほど、どこを […]
2026.09.23
コラム
決算書不要で即日入金が可能なファクタリング会社18選!必要書類や選び方も解説
設立1期目でまだ決算を迎えていない、あるいは直近が赤字で決算書を出したくない。銀行の融資はそこで止まりますが、ファクタリングの審査で先に見られるのは自社の決算内容ではなく、売 […]
2026.09.21
コラム
東京で即日対応のファクタリングにおすすめの会社22選!選び方や必要書類も解説
月末の支払期日が今日に迫っている段階では、審査に2〜3週間かかる銀行の融資は間に合いません。売掛金をその場で売却するファクタリングなら、申し込んだその日のうちに資金調達が可能 […]
 【2026年10月版】オンラインファクタリングで即日入金!Web完結の流れや選び方を解説
2
 請求書買取を最短即日で完了させる方法を徹底解説!入金にかかる期間や審査の基準も紹介
3
 【2026年10月版】即日資金調達ができるファクタリング|おすすめ業者33選紹介
4
 ファクタリングの債権譲渡登記とは?必要性・メリット・デメリット・不要なケースまで解説
5
 2社間ファクタリングについてわかりやすく解説!2社間ファクタリングのメリット・デメリットや利用する際の注意点も紹介
記事一覧を見る >
買速のファクタリングに違法性はありますか?
違法性はありません。売掛債権の譲渡取引であり、貸金業法の規制を受けません。
担保や保証人は必要ですか?
不要です。売掛債権の信用力をもとに審査するため、担保や保証人は必要ありません。
赤字決算でも利用できますか?
ご利用可能です。買速は売掛先の信用力を重視するため、自社が赤字でも問題ありません。
| 買速 | 業界水準 | |
|---|---|---|
| 手数料 | 2%〜 | 5〜20% |
| 入金 スピード |
最短30分 | 最短即日 |
| 審査 通過率 |
80%以上 | 50%程度 |
| 利用 可能額 |
10万〜 無制限 |
数千万〜 1億円 |
| 利用 形態 |
法人・個人・ フリーランス |
法人中心 |


 0120-160-128